中心成果 | 邓创 :投资者情绪与中国的金融资产价格尾部风险
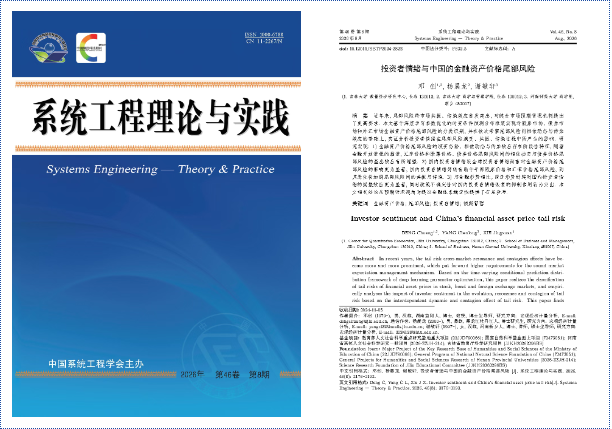
近日,吉林大学数量经济研究中心邓创教授与吉林大学商学与管理学院博士生杨晨龙、河南师范大学商学院谢敬轩副教授的合作论文“投资者情绪与中国的金融资产价格尾部风险”发表于《系统工程理论与实践》2026年第8期。
《系统工程理论与实践》是中国系统工程学会主办的专业学术期刊,CSSCI、AMI、CSCD等核心来源期刊,国家自然科学基金委管理学部A类、FMS管理科学高质量期刊T1级中文期刊,我国唯一进入国际EI检索的管理类科技期刊。该刊长期聚焦于系统工程理论方法在能源经济、环境政策、金融市场等领域的交叉应用。
论文概要
面对国际政治经济格局纷繁复杂、国内经济增长持续承压、局部金融风险加速积聚的现实挑战,以习近平同志为核心的党中央始终将金融风险防控置于重要地位,并在政策实践中逐步形成了“有力有序有效防范化解重点领域金融风险”的中国方略,党的二十届三中全会再次强化了深化金融体制改革、推动金融高质量发展的工作部署。在“双循环”新格局的时代背景下,金融系统将肩负更为重要的使命,不仅需要有效支持实体经济发展,更需警惕可能出现的风险隐患并妥善增强市场预期管理。目前,各类经济金融事件和外部输入性风险因素的国际传导途径复杂多变,特别是在国内外投资者悲观情绪高企和不确定性因素的叠加冲击下,金融资产价格的波动与共振更易导致市场风险的快速聚集和集中暴露,显著加大了风险预警和防控的难度。因此,从预期管理的视角深入分析金融资产价格尾部风险的演变态势及其复杂关联机制,对于稳定市场预期、维护经济金融安全而言具有重要的理论和现实意义。
文章基于深度学习参数优化的时变条件预测分布框架实现对股票市场、债券市场和外汇市场金融资产价格尾部风险的分类识别,并在通过动态相关系数和动态溢出指数方法依次考察尾部风险间相依动态与传染效应的基础上,实证分析投资者情绪在尾部风险演变、共振、传染过程中所产生的影响。研究发现:金融资产价格尾部风险的演变态势、相依动态与传染效应存在阶段性特征,随着金融开放进程的推进,汇率价格和股票价格、债券价格尾部风险间的相依动态与债券价格尾部风险的溢出效应有所增强。国内投资者情绪较全球投资者情绪而言对金融资产价格尾部风险的影响更为显著,国内投资者情绪好转有助于平抑股票价格和汇率价格尾部风险,而其恶化将加剧尾部风险间的共振与传染。进一步分析发现,与金融形势相比,经济形势好转对国内投资者情绪的提振效应更为显著,同时政策不确定性对国内投资者情绪恢复的抑制作用较为突出。相关结论从预期管理视角为提高金融体系稳定性提供了有益参考。
作者介绍
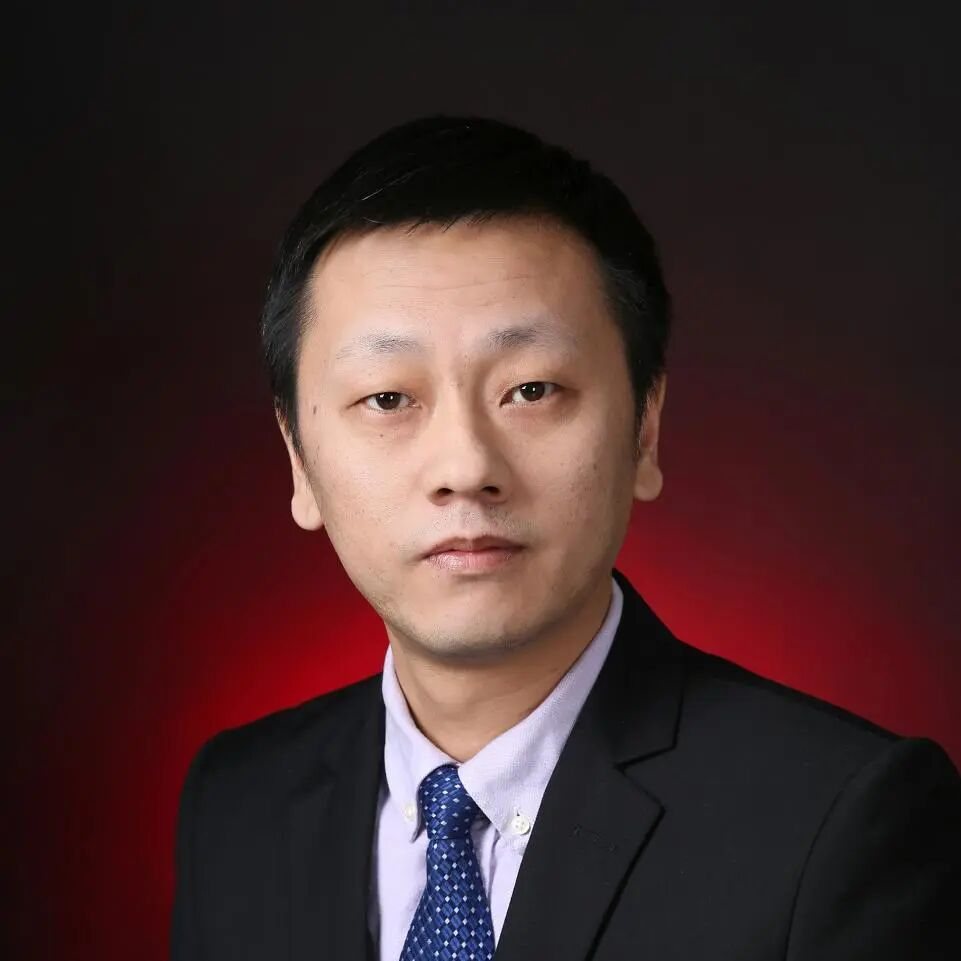
邓创,吉林大学数量经济研究中心副主任,吉林大学商学与管理学院教授、博士生导师,CSSCI集刊《数量经济研究》编辑部主任,中国数量经济学会理事,中国工业经济学会理事,中国系统工程学会社会经济系统工程专业委员会常务理事,中国经济学年会宏观经济学专业委员会委员,吉林省未来研究会常务理事。主持国家自然科学基金面上项目、教育部人文社科重点研究基地重大项目、科技部高端外专项目、国家社科基金青年项目、教育部人文社科基金青年项目等多项国家级或省部级课题,在《金融研究》《世界经济》《数量经济技术经济研究》《系统工程理论与实践》《统计研究》等国内外学术期刊发表论文百余篇,研究方向为宏观经济计量分析。
杨晨龙,吉林大学商学与管理学院博士研究生,主持吉林省教育厅科学研究项目,以除导师外一作或通讯作者身份于《系统工程理论与实践》《世界经济》《统计研究》《国际金融研究》等专业期刊发表论文多篇,曾获第六届全国大学生发展经济学论文大赛博士组一等奖,研究方向为金融安全与宏观审慎监管。
谢敬轩,河南师范大学商学院校聘副教授、硕士生导师,主持教育部人文社科青年项目、河南省哲学社科青年项目、河南省自然科学基金青年项目等课题,以第一作者或通讯作者身份于《国际金融研究》《国际经贸探索》、International Review of Economics & Finance等期刊发表论文10余篇,研究方向为跨境资本流动风险管理。
论文引用
邓创,杨晨龙,谢敬轩.投资者情绪与中国的金融资产价格尾部风险[J].系统工程理论与实践, 2026(8): 3176-3193.
课题组相关文献延申阅读
邓创,杨晨龙,谢敬轩.宏观审慎政策国际协调与中国金融稳定[J].世界经济,2026(2):68-99.
邓创,杨晨龙,谢敬轩.中国金融安全的混频测度、外部风险溯源与“双支柱”政策调控[J].国际金融研究,2025(8):20-33.
邓创,杨晨龙,谢敬轩.“双循环”背景下我国金融稳定的新特征与输入性风险因素防范应对[J].统计研究,2025(7):30-44.
邓创,杨晨龙,吴健.中国住房价格变动风险的非对称传染与杠杆调节效应[J].吉林大学社会科学学报,2024(1):133-149+238.